Domain immobilien-luxus.de kaufen?
Wir ziehen mit dem Projekt
immobilien-luxus.de um.
Sind Sie am Kauf der Domain
immobilien-luxus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-luxus.de kaufen?
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **


Ähnliche Suchbegriffe für Kredit-Management
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zyxel Hotspot ManagementAuf einen Blick KompatibilitätUSG 310/ 1100/1900, ZyWALL 310/1100, USG2200-VPN Alle technischen Daten anzeigen (1 Angabe) LizenzKompatibilitätUSG 310/ 1100/1900, ZyWALL 310/1100, USG2200-VPN Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.538,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann man Wohnung mit Kredit verkaufen?
Ja, es ist möglich, eine Wohnung zu verkaufen, die noch mit einem Kredit belastet ist. Der Verkauf einer Wohnung mit laufendem Kredit erfordert jedoch die Zustimmung der Bank, die den Kredit bereitgestellt hat. Die Bank muss den Verkauf genehmigen und die Restschuld des Kredits muss bei Abschluss des Verkaufs beglichen werden. Es ist wichtig, frühzeitig mit der Bank zu kommunizieren und alle erforderlichen Schritte für den Verkauf mit Kredit zu klären. In einigen Fällen kann es auch sinnvoll sein, einen Immobilienmakler oder Rechtsberater hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
-
Wann bekommt man einen Kredit für ein Haus?
Man bekommt in der Regel einen Kredit für ein Haus, wenn man über ein stabiles Einkommen verfügt, das ausreicht, um die monatlichen Raten zu bedienen. Außerdem ist eine positive Bonität entscheidend, da die Banken das Risiko minimieren wollen. Eine ausreichende Eigenkapitalquote ist ebenfalls wichtig, da die Banken in der Regel nur einen Teil des Kaufpreises finanzieren. Zudem spielt die Werthaltigkeit der Immobilie eine Rolle, da diese als Sicherheit für den Kredit dient. Es ist ratsam, sich vorab über die verschiedenen Kreditangebote zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **

Wie viel Kredit bekomme ich für ein Haus?
Die Höhe des Kredits, den Sie für den Kauf eines Hauses erhalten können, hängt von verschiedenen Faktoren ab. Dazu gehören Ihr Einkommen, Ihre Kreditwürdigkeit, Ihre monatlichen Ausgaben und die Höhe des Eigenkapitals, das Sie für die Anzahlung aufbringen können. Ein Kreditgeber wird auch Ihre Beschäftigungsgeschichte, Ihre Schulden und Ihre Kredit-Score überprüfen, um zu bestimmen, wie viel Kredit Sie erhalten können. Es ist ratsam, mit verschiedenen Kreditgebern zu sprechen und sich über die verschiedenen Kreditoptionen zu informieren, um herauszufinden, wie viel Kredit Sie für den Kauf eines Hauses erhalten können. **
Wie viel Kredit bekommt man für ein Haus?
Die Höhe des Kredits, den man für ein Haus bekommt, hängt von verschiedenen Faktoren ab. Dazu gehören das Einkommen, die Kreditwürdigkeit, die Höhe des Eigenkapitals und die aktuellen Zinssätze. In der Regel kann man bis zu 80% des Immobilienwerts als Kredit erhalten, wenn man über eine gute Bonität verfügt. Es ist ratsam, sich vorab bei verschiedenen Banken über die Konditionen zu informieren und eine genaue Kalkulation des benötigten Kredits durchzuführen. Letztendlich entscheidet die Bank über die Höhe des Kredits, den man für den Hauskauf erhalten kann. **
Top-Angebote
Produkte zum Begriff Kredit-Management:
-
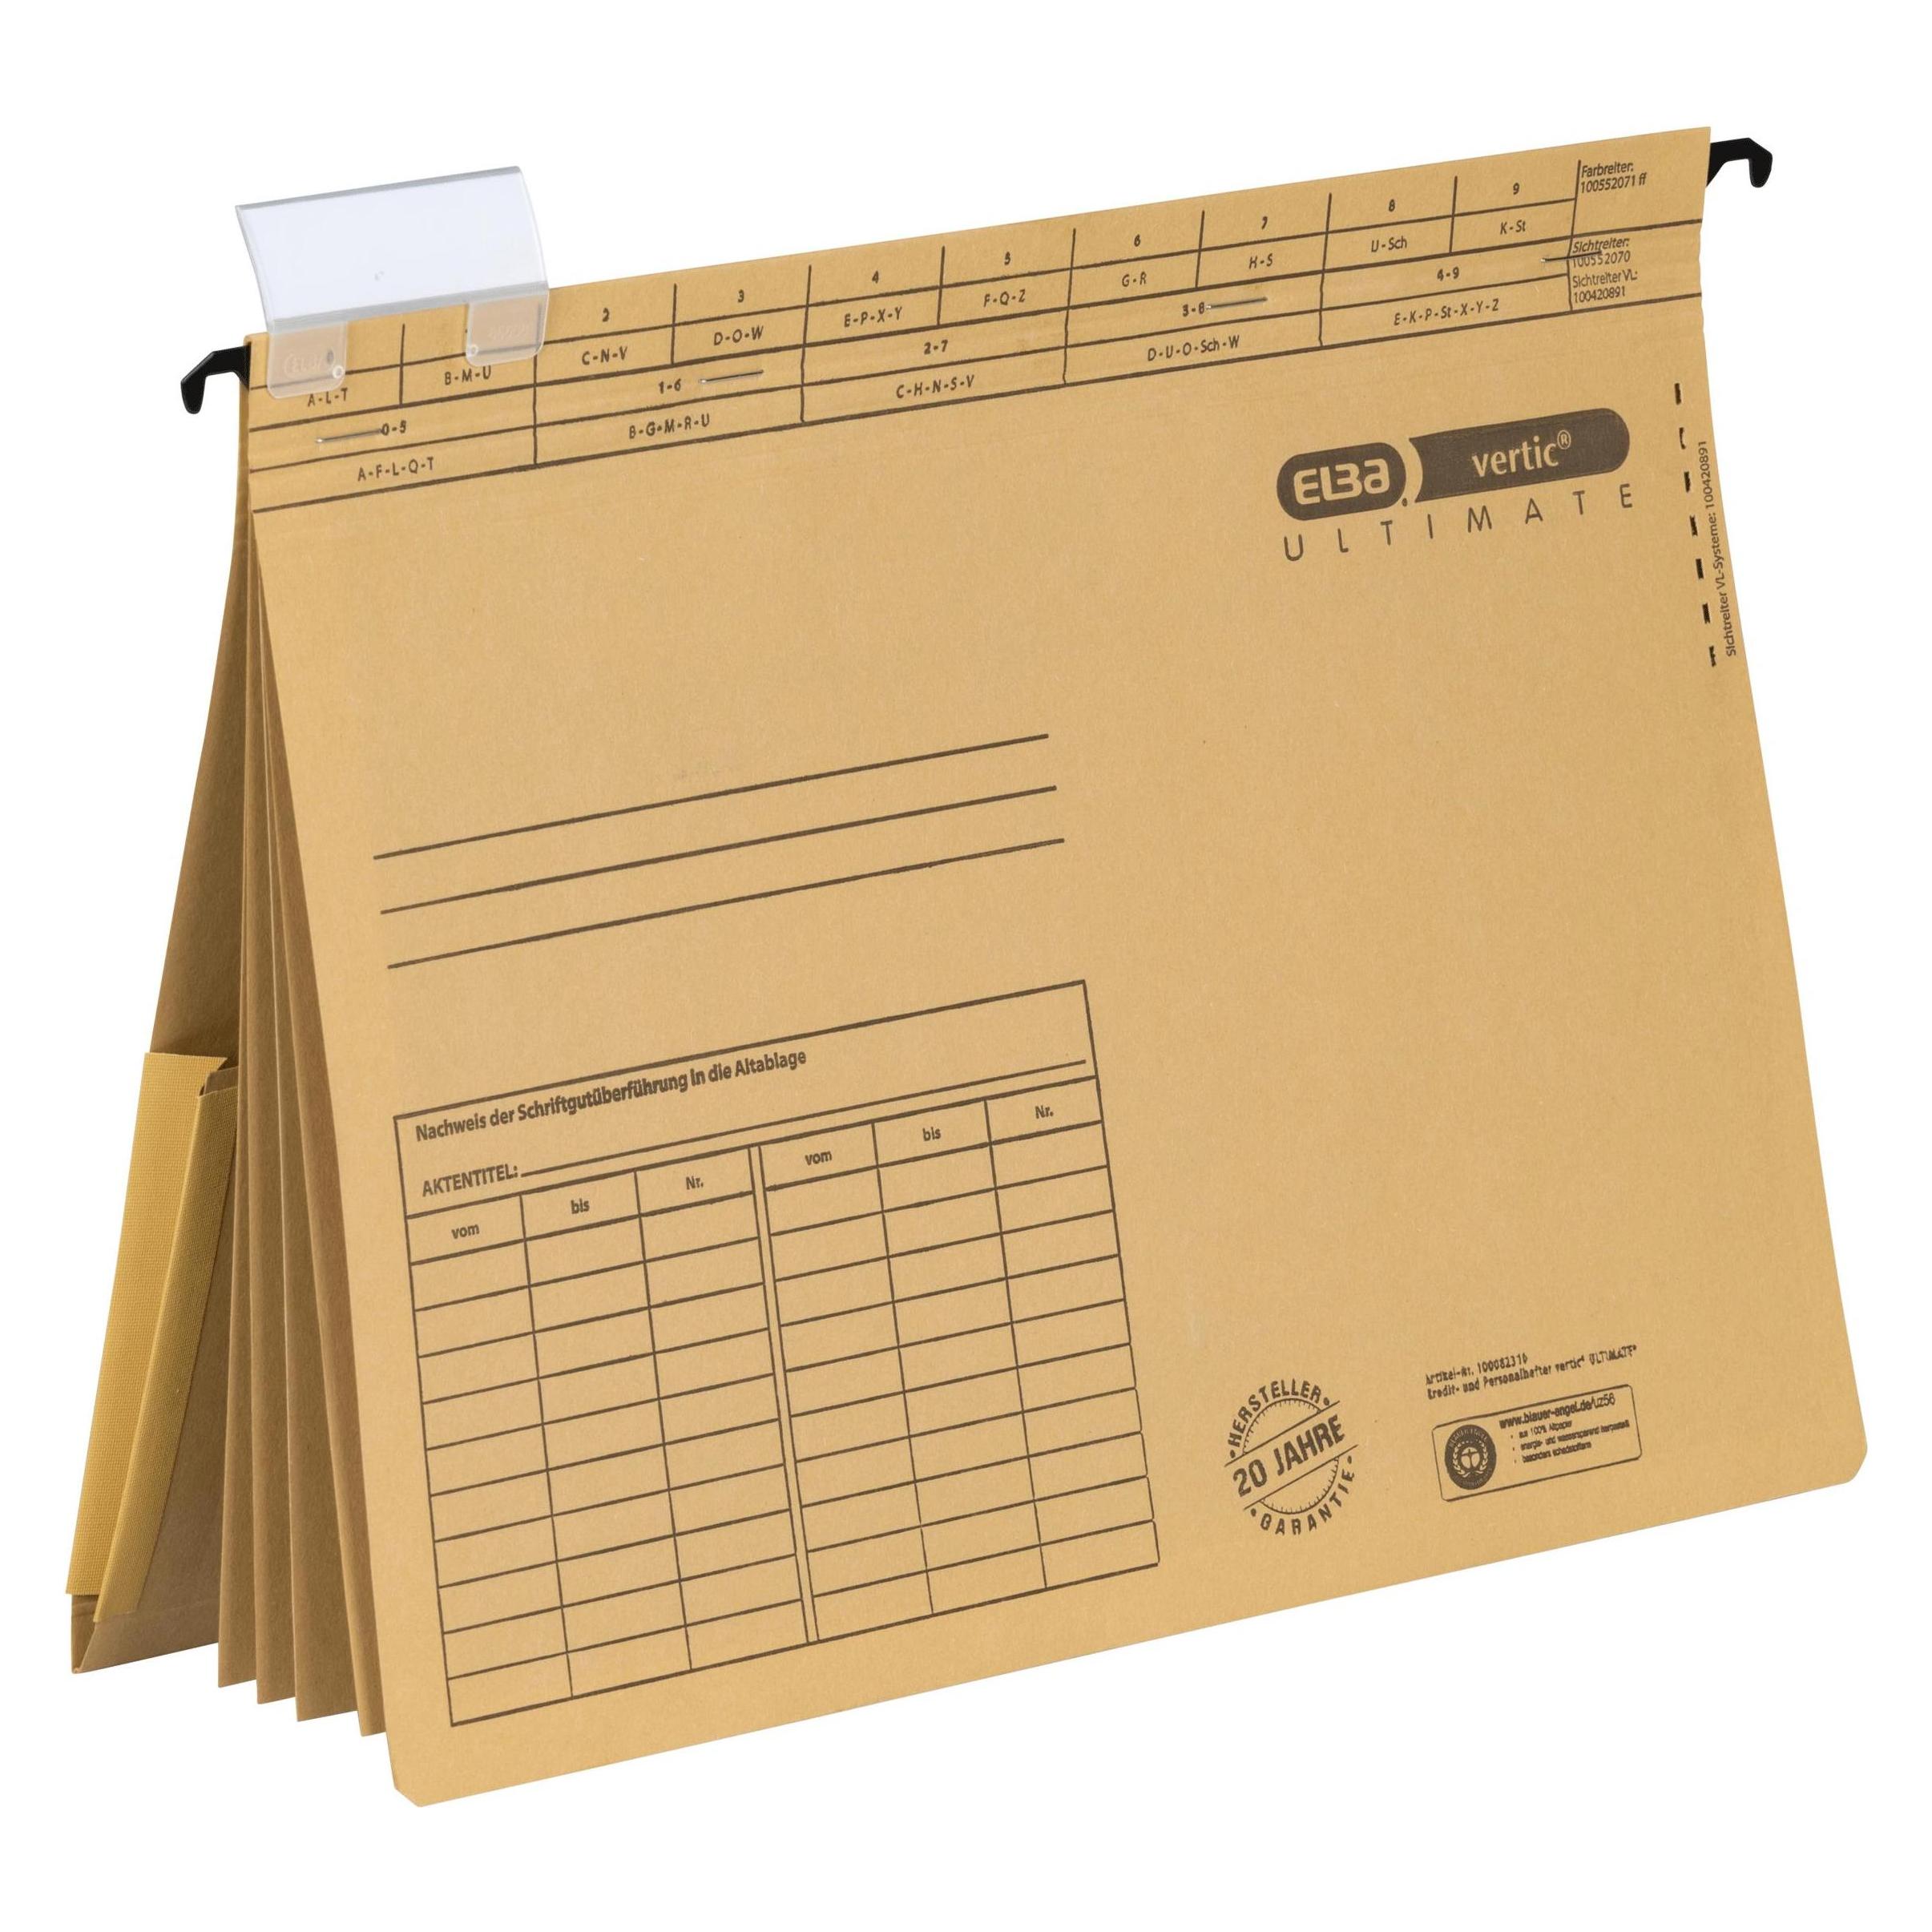
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
-
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Kann man Wohnung mit Kredit verkaufen?
Ja, es ist möglich, eine Wohnung zu verkaufen, die noch mit einem Kredit belastet ist. Der Verkauf einer Wohnung mit laufendem Kredit erfordert jedoch die Zustimmung der Bank, die den Kredit bereitgestellt hat. Die Bank muss den Verkauf genehmigen und die Restschuld des Kredits muss bei Abschluss des Verkaufs beglichen werden. Es ist wichtig, frühzeitig mit der Bank zu kommunizieren und alle erforderlichen Schritte für den Verkauf mit Kredit zu klären. In einigen Fällen kann es auch sinnvoll sein, einen Immobilienmakler oder Rechtsberater hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
Ähnliche Suchbegriffe für Kredit-Management
-
Zyxel Hotspot ManagementAuf einen Blick KompatibilitätUSG 310/ 1100/1900, ZyWALL 310/1100, USG2200-VPN Alle technischen Daten anzeigen (1 Angabe) LizenzKompatibilitätUSG 310/ 1100/1900, ZyWALL 310/1100, USG2200-VPN Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.538,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avast Business Patch ManagementSicherere Netze mit Avast Business Patch Management Avast Business Patch Management ist eine Patch-Management-Lösung, die entwickelt wurde, um Unternehmen dabei zu unterstützen, ihre Computersysteme auf dem neuesten Stand zu halten und vor Sicherheitslücken zu schützen. Dieses Tool automatisiert den Prozess der Identifizierung, des Downloads und der Installation von Sicherheitspatches für Betriebssysteme und Anwendungen von Drittanbietern auf den Geräten im Unternehmensnetzwerk. Warum ist Avast Business Patch Management die optimale Lösung? Unser bewährtes und branchenführendes Patch Management hält all Ihre Windows-Systeme und Anwendungen von Drittanbietern stets mit den aktuellsten Patches auf dem neuesten Stand. Automatisierung zur Zeitersparnis : Dank unserer Automatisierung können gründlich getestete Patches innerhalb von Minuten auf Tausenden von Geräten verteilt werden, bei minimalen Auswirkungen auf Ihr Netzwerk. Unterstützung für Patches von Drittanbieter-Anwendungen : Wir unterstützen Patches für Microsoft Windows sowie Hunderte namhafter Anbieter und Produkte wie iTunes®, Oracle®, Java, Adobe® Flash® und Reader. Patch-Management per Fernzugriff : Unabhängig davon, ob sich die Geräte auf Reisen befinden, hinter der Firewall, an dezentralen Standorten oder im Energiesparmodus, können alle Geräte gepatcht werden. Zentrale Verwaltung : Verwalten Sie alle Updates von Microsoft Windows und Hunderten von Drittanbieter-Softwareanwendungen über eine zentrale Online-Verwaltungsplattform. Schwachstellen erkennen und beheben : Erzielen Sie Compliance, begrenzen Sie Exploits ein, schließen Sie Sicherheitslücken und führen Sie per Fernzugriff Software- und Windows-Updates durch. So funktioniert es: Das Patch Management verkürzt den Softwareaktualisierungsprozess von mehreren Monaten auf wenige Minuten. Unser Team von Patch-Content-Experten untersucht jeden Patch, bevor er Ihnen zur Verfügung gestellt wird, um die nötige Compliance zu gewährleisten. Dabei lassen wir unsere langjährige Branchenexpertise und Innovationskraft in die entsprechenden Tests einfließen, damit Sie Ihre Drittanbieter-Anwendungen schnell und sicher patchen können. Alle Geräte auf fehlende Patches prüfen : Wählen Sie aus, wie häufig nach Patches gesucht werden soll – täglich, wöchentlich oder monatlich – und legen Sie fest, wann der Scan durchgeführt werden soll. Patches bereitstellen : Patches werden automatisch bereitgestellt, unabhängig vom Anbieter, der Softwareanwendung und dem Schweregrad. Sie können jedoch bei Bedarf problemlos einzelne Anbieter von diesem Vorgang ausschließen. Patchstatus überprüfen : Über das Dashboard können Sie fehlende Patches, Patchnamen und Schweregrade abrufen. Außerdem werden Versionshinweise, Releasedaten und weitere Informationen angezeigt. Zusammen mit dem Avast Virenschutz in der Avast Business Management Konsole erhalten Sie eine umfassende Sicherheitslösung zur nahtlosen Verwaltung der Endgeräte-Sicherheit mit einer einzigen Plattform. Flexible Zeitpläne: Zu gewünschten Zeiten oder manuelles angestoßenes Ausrollen der Patches auf Rechner oder Gruppen Intuitive Benutzeroberfläche: Alle Software-Updates verwalten, mit graphischen Auswertungen der installierten, fehlenden oder fehlgeschlagenen Updates Anpassbare Patches: Hersteller, Produkte oder Schweregrad für das Anwenden von Patches auswählbar; einfaches Anlegen von Ausnahmen für Anwendungen Mit Master-Agent: Alle Updates auf den Master-Agent herunterladen, der sie im verwalteten Netzwerk verteilt Patch-Scan-Ergebnisse: Detaillierte Ergebnisse in der Management-Plattform über fehlende Patches, Schweregrad, Knowledgebase-Links, Veröffentlichungsdatum, Details und mehr Erweiterte Berichte: Zustandsübersicht bezüglich Gesundheit und Sicherheit der Gerätesoftware mit einer Auswahl an einfach konfigurierbaren Berichten Automatisierte Scans: Einrichten von automatischen Scans alle 24 Stunden sowie dem Ausrollen der Updates jeden Donnerstag. Diese Einstellungen lassen sich jederzeit anpassen Tausende Patches: Ausrollen von Patches für Windows-Betriebssysteme und tausende weitere Drittanbieter-Anwendungen für umfassende Sicherheit25,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
-
Wann bekommt man einen Kredit für ein Haus?
Man bekommt in der Regel einen Kredit für ein Haus, wenn man über ein stabiles Einkommen verfügt, das ausreicht, um die monatlichen Raten zu bedienen. Außerdem ist eine positive Bonität entscheidend, da die Banken das Risiko minimieren wollen. Eine ausreichende Eigenkapitalquote ist ebenfalls wichtig, da die Banken in der Regel nur einen Teil des Kaufpreises finanzieren. Zudem spielt die Werthaltigkeit der Immobilie eine Rolle, da diese als Sicherheit für den Kredit dient. Es ist ratsam, sich vorab über die verschiedenen Kreditangebote zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie viel Kredit bekomme ich für ein Haus?
Die Höhe des Kredits, den Sie für den Kauf eines Hauses erhalten können, hängt von verschiedenen Faktoren ab. Dazu gehören Ihr Einkommen, Ihre Kreditwürdigkeit, Ihre monatlichen Ausgaben und die Höhe des Eigenkapitals, das Sie für die Anzahlung aufbringen können. Ein Kreditgeber wird auch Ihre Beschäftigungsgeschichte, Ihre Schulden und Ihre Kredit-Score überprüfen, um zu bestimmen, wie viel Kredit Sie erhalten können. Es ist ratsam, mit verschiedenen Kreditgebern zu sprechen und sich über die verschiedenen Kreditoptionen zu informieren, um herauszufinden, wie viel Kredit Sie für den Kauf eines Hauses erhalten können. **
-
Wie viel Kredit bekommt man für ein Haus?
Die Höhe des Kredits, den man für ein Haus bekommt, hängt von verschiedenen Faktoren ab. Dazu gehören das Einkommen, die Kreditwürdigkeit, die Höhe des Eigenkapitals und die aktuellen Zinssätze. In der Regel kann man bis zu 80% des Immobilienwerts als Kredit erhalten, wenn man über eine gute Bonität verfügt. Es ist ratsam, sich vorab bei verschiedenen Banken über die Konditionen zu informieren und eine genaue Kalkulation des benötigten Kredits durchzuführen. Letztendlich entscheidet die Bank über die Höhe des Kredits, den man für den Hauskauf erhalten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.